
Los precios del azúcar aumentaron cerca de un 25% desde comienzos de año. Según el análisis de Coface, esta suba refleja un mercado cada vez más ajustado, impulsado por el impacto del fenómeno de El Niño, el crecimiento de los biocombustibles y las restricciones a las exportaciones implementadas por algunos de los principales productores mundiales.
La oferta mundial de azúcar sigue bajo presión
Mientras gran parte de los commodities agrícolas mostraron una evolución más moderada durante la actual campaña comercial, el mercado del azúcar continúa registrando aumentos sostenidos.
Aunque el índice S&P GSCI Agriculture cayó un 16% desde principios de septiembre, el índice específico del azúcar avanzó un 1% en el mismo período. Desde principios de año, el precio internacional del azúcar crudo aumentó aproximadamente un 25%, superando los USD 450 por tonelada en octubre, su nivel más alto en casi dos años.
En un contexto de demanda relativamente estable, la evolución de los precios está siendo determinada principalmente por factores vinculados a la oferta.
Tres elementos explican esta tendencia alcista:
- El impacto del fenómeno de El Niño sobre la producción agrícola.
- El crecimiento de la demanda de caña de azúcar para producir biocombustibles.
- Las restricciones comerciales y limitaciones a las exportaciones.
La Organización Internacional del Azúcar proyecta actualmente un déficit mundial de 0,2 millones de toneladas para la campaña 2026/2027, tras haber registrado un superávit de 1,1 millones de toneladas en la temporada anterior.
Sin embargo, según el análisis de Coface, existen factores que podrían profundizar aún más ese déficit y sostener la presión sobre los precios durante los próximos meses.
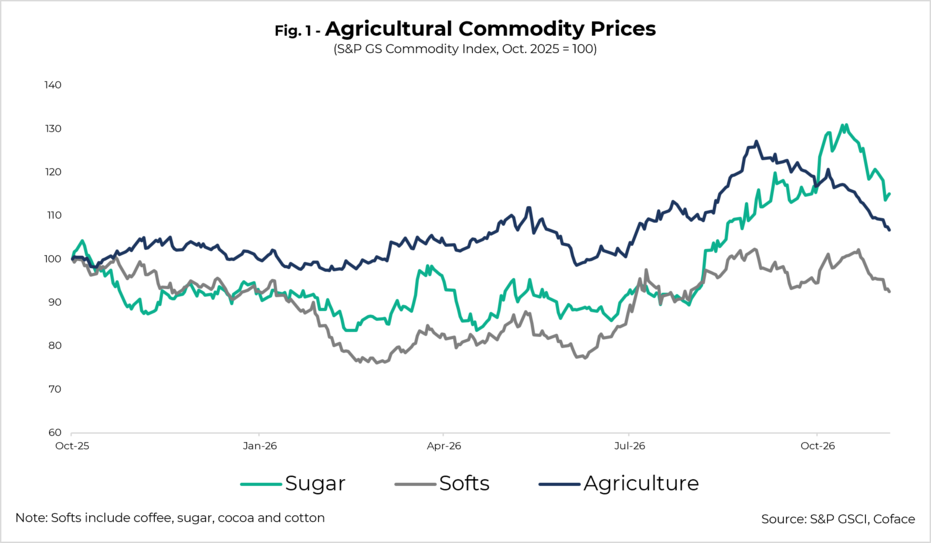
Precios de los productos agrícolas, noviembre de 2026
El fenómeno de El Niño afecta a los principales productores de azúcar
El actual fenómeno de El Niño continúa generando alteraciones climáticas significativas en algunas de las regiones productoras más importantes del mundo.
Brasil: lluvias que afectan la cosecha
Brasil, responsable de aproximadamente el 23,5% de la producción mundial de azúcar, registró lluvias excepcionales en la región Centro-Sur, responsable de más del 90% de la producción nacional.
Estas condiciones complicaron:
- La cosecha de caña de azúcar.
- Las tareas de molienda.
- El acceso a las plantaciones.
Además, el exceso de humedad redujo la concentración de azúcar en la caña.
Como resultado, entre marzo y septiembre el volumen de caña procesada cayó un 2,9% interanual, hasta alcanzar 510 millones de toneladas.
India: menos lluvias y menor rendimiento
En India, segundo productor mundial de azúcar con cerca del 16% del mercado, la situación también genera preocupación.
El monzón registró un déficit de precipitaciones del 12,6%, afectando el crecimiento de los cultivos y reduciendo las perspectivas de producción.
Tailandia: caída en la producción
La misma situación se observa en Tailandia, quinto productor global y segundo exportador mundial de azúcar.
Las proyecciones indican una reducción cercana al 17% en la producción durante la campaña 2026/2027, llevándola por debajo de los 10 millones de toneladas.
Europa también enfrenta dificultades
Aunque por motivos distintos a El Niño, la Unión Europea también enfrenta problemas productivos.
Las olas de calor registradas durante el verano afectaron severamente los cultivos de remolacha azucarera y se proyecta una caída cercana al 20% en la producción de azúcar durante la campaña 2026/2027.
El crecimiento de los biocombustibles reduce la disponibilidad de azúcar
Uno de los factores estructurales más importantes detrás de la tensión actual del mercado es la creciente demanda de biocombustibles.
Tanto Brasil como India continúan aumentando la proporción obligatoria de etanol en los combustibles para reducir su dependencia de las importaciones de energía.
Brasil incrementa el uso de etanol
En julio, Brasil elevó la mezcla obligatoria de etanol del 30% al 32%.
Esto implica una mayor utilización de caña de azúcar para producir combustible en lugar de alimentos.
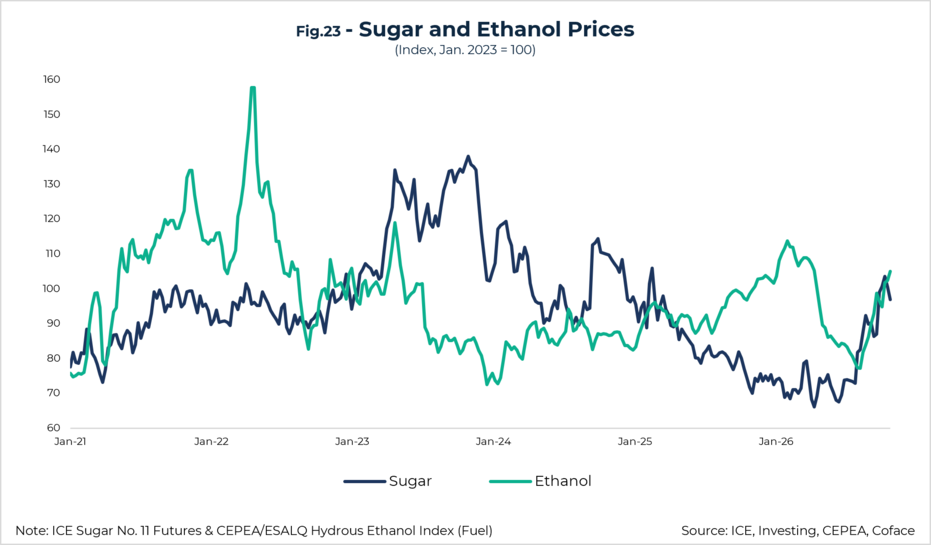
Precios del azúcar y el etanol NOV2026
Análisis de Coface: perspectivas para el mercado del azúcar
Según el análisis de Coface, la combinación de:
- Impacto persistente del fenómeno de El Niño.
- Mayor utilización de caña para biocombustibles.
- Restricciones a las exportaciones.
- Menor crecimiento de la oferta.
seguirá ejerciendo presión sobre los precios internacionales del azúcar durante los próximos meses.
Además, la creciente competencia entre la producción de alimentos y la producción energética podría convertirse en una tendencia estructural del mercado.
Para productores, exportadores e industrias consumidoras de azúcar, comprender estos cambios será clave para anticipar riesgos y adaptarse a un entorno cada vez más desafiante.


